Esta página fue escrita, editada, revisada y aprobada por Dustin Lance y Cole Bingham Tras nuestro exhaustivo análisis Directrices editoriales. Dustin Lance, abogado asociado, ha manejado muchos tipos de casos de lesiones personales y está autorizado en Utah y Idaho. Cole Bingham, abogado asociado, enfoca su práctica en reclamaciones por lesiones personales y muerte injustificada y está autorizado en Utah. Antes de unirse a la firma, pasó años representando a compañías de seguros, por lo que conoce cómo las aseguradoras defienden las reclamaciones presentadas por nuestros clientes.
Si ha sido víctima de un accidente de tráfico con un Conducir sin seguro o con bajo nivel de cobertura, Si usted tiene una póliza de seguro de bajo nivel de cobertura, podría enfrentar desafíos al intentar reclamar una indemnización por sus gastos médicos y reparaciones del automóvil. Un asegurado con una cobertura insuficiente no tiene la cantidad suficiente de seguro de responsabilidad civil para cubrir todos los daños que haya sufrido, lo que le obliga a buscar otras opciones.
Lance Bingham le ayuda a entender los pasos necesarios para presentar reclamaciones contra conductores con bajo nivel de seguro tras un accidente y cómo obtener la indemnización completa y justa que se le merece. Nuestro equipo experimentado Abogados de accidentes de coches en Utah Estamos aquí para guiarlo a través del proceso de reclamaciones por lesiones personales y garantizar que reciba la indemnización completa por los daños a su propiedad, los gastos médicos, los salarios perdidos y el dolor y sufrimiento.
Luchamos por sus derechos para garantizar que, independientemente de la situación, reciba la indemnización que refleje realmente el impacto de su accidente.
Cuando un El conductor tiene una cobertura insuficiente, Esto significa que su póliza de seguro de automóvil no cuenta con la cobertura suficiente para cubrir completamente los costos del accidente, como los gastos médicos, las reparaciones del vehículo y los salarios perdidos.
Si el conductor responsable solo tiene Cobertura mínima de responsabilidad civil, Y aunque no es suficiente para cubrir todos los daños, es posible que deba presentar una reclamación a través de tu póliza de seguro de automovilistas no asegurados o de seguro de automovilistas con insuficiencia de cobertura (UIM).
| Tipo de seguro | Cobertura mínima | Necesidades reales de cobertura |
|---|---|---|
| Seguro de responsabilidad civil | Obligatorio por ley (dependiendo del estado) | A menudo insuficiente para accidentes graves |
| Cobertura para conductores sin seguro | Cobertura opcional en muchos estados | Cubre los daños causados por conductores sin seguro o aquellos que tienen una cobertura de seguro insuficiente |
| Cobertura para conductores sin suficiente cobertura | Opcional, añadido a la póliza de seguro del automóvil | Cubre la brecha cuando el seguro del conductor responsable no es suficiente |
La cobertura UIM (Underinsured motorist) te protege cuando el seguro del conductor responsable no es suficiente para cubrir tus gastos médicos, reparaciones del automóvil y pérdida de ingresos. Esto permite que tu propia compañía de seguros cubra la diferencia entre lo que cubre el seguro de responsabilidad civil del otro conductor y los daños reales que hayas sufrido.
Antes de presentar una reclamación, debes determinar si el otro conductor no tiene la cobertura suficiente. Para ello, debes obtener su información de seguro y compararla con las pérdidas que hayas sufrido tú.
En el lugar del accidente, solicite los datos de seguro del otro conductor, incluidos los límites de cobertura de responsabilidad civil. También puede obtener esta información en el Informe policial o a través de su compañía de seguros.
Una vez que tengas la información de la póliza de seguro del conductor responsable, compáralas con los límites de responsabilidad que tiene y con los daños totales que sufrió. Si la cobertura del otro conductor no cubre tus necesidades, es posible que debas presentar una reclamación con tu póliza de seguro para conductores con insuficiencia de cobertura (UIM).
Presentar una reclamación contra un conductor que no tiene la cobertura suficiente puede ser complicado, pero tomar las medidas correctas puede garantizar que reciba una indemnización justa por sus daños.
Contacte a su compañía de seguros para iniciar la reclamación por daño a un automotor no asegurado. Te ayudarán a entender cómo proceder con tu cobertura para automovilistas con bajo nivel de cobertura y explicarán el proceso de reclamación.
Presente una reclamación ante la compañía de seguros del conductor responsable para cubrir los daños dentro del ámbito de su seguro de responsabilidad civil. Si su cobertura no es suficiente, puede solicitar una indemnización adicional a través de su propia cobertura UIM.
Es posible que tenga que tratar varias reclamaciones, incluida una con su propia compañía de seguros y otra con la de la otra persona asegurada. Su abogado especializado en accidentes de tráfico puede ayudarle a gestionar estas reclamaciones y a garantizar que reciba la indemnización que le corresponde. compensación máxima.
Cuando usted se involucra en un accidente con un conductor sin seguro o es impactado por un automovilista sin seguro, su póliza de seguro de automotores desempeña un papel crucial al cubrir sus daños.
Aquí tienes todo lo que necesitas saber sobre los diferentes tipos de cobertura y cómo afectan a tu vida cotidiana. Reclamación de seguro:
Protección por lesiones personales (PIP) Es un tipo de cobertura que ayuda a cubrir los gastos médicos tras un accidente, independientemente de quién haya sido el causante. Esto puede incluir facturas hospitalarias, visitas al médico y atención de urgencia. Si un conductor sin seguro ha impactado contra usted, el seguro de responsabilidad civil personal (PIP) puede ayudar a cubrir los costos médicos inmediatos mientras su compañía de seguros procesa su reclamo.
Seguro de automovilistas no asegurados (UM) y seguro de automovilistas con bajo nivel de cobertura (UIM) Son tipos esenciales de cobertura que te protegen si el otro conductor no tiene la cobertura suficiente para cubrir los daños que hayas sufrido. El seguro de responsabilidad civil puede ayudarte a recuperar los gastos médicos, los daños a los bienes y los salarios perdidos cuando la cobertura de responsabilidad civil del otro conductor sea insuficiente o inexistente.
Cobertura de colisión Es una parte opcional de su seguro de automóvil que ayuda a pagar los daños a su vehículo tras un accidente con un conductor sin seguro o un accidente de atropello. Cubre los reparos o la sustitución de su automóvil si se ve dañado en un accidente, incluso si el conductor responsable no tiene seguro.
Esta cobertura puede ser crucial en accidentes en los que estén implicados conductores sin seguro que no ofrecen una protección suficiente.
El seguro de conductor no asegurado cubre varios tipos de daños relacionados con el accidente. Esto incluye la compensación por los gastos médicos, los salarios perdidos y el sufrimiento emocional causado por el accidente.
¿Cuándo? Presentar una reclamación contra un conductor que no tiene la cobertura suficiente, Es importante tener en cuenta todos los gastos médicos relacionados con el accidente. Esto incluye los gastos hospitalarios, las visitas al médico, la fisioterapia, las cirugías y cualquier tratamiento médico continuo.
Si el seguro de otro conductor no cubre estos costos, la cobertura UIM (Underinsured Motorist) puede ayudar a cubrir la diferencia, garantizando que no tengas que pagar por tratamientos necesarios con tu propio dinero.
Si sus lesiones le impiden trabajar, las pérdidas de ingresos pueden convertirse en una preocupación significativa. Esto incluye la pérdida de ingresos durante su recuperación y cualquier ingreso futuro que pueda perder debido a los efectos a largo plazo de la lesión.
La cobertura para automovilistas sin seguro puede ayudar a compensar estas pérdidas, cubriendo no solo los salarios perdidos durante el proceso de recuperación sino también la capacidad de ganarse la vida en el futuro, en caso de que la lesión reduzca su capacidad para trabajar en el futuro.
El dolor y el sufrimiento se refieren al dolor físico y distres emocional provocado por el accidente. Esto incluye el sufrimiento emocional resultante de su lesión, como la ansiedad, la depresión y el trastorno de estrés postraumático (TEPT). También cubre el dolor físico que experimenta debido a lesiones que pueden requerir atención a largo plazo o resultar en discapacidades permanentes.
Aunque es más difícil calcular estos daños que los costos médicos, estos pueden afectar significativamente a la indemnización completa y justa que usted tiene derecho a recibir.
Presentar una reclamación contra un conductor con una cobertura insuficiente puede presentar desafíos, especialmente cuando se trata de las compañías de seguros y se intenta demostrar la magnitud completa de los daños.
Las compañías de seguros pueden intentar minimizar el pago o negar la reclamación en su totalidad. Revisores de seguros a menudo buscan razones para reducir la indemnización, por lo que es importante tener un caso sólido.
Para obtener la máxima indemnización, deberá demostrar todos los daños reales, incluidos los gastos médicos, los salarios perdidos y los daños a los bienes. Esto suele requerir pruebas convincentes, como registros médicos, presupuestos de reparación y declaraciones de testigos.
Maximizar su reclamación implica recopilar pruebas, negociar con las aseguradoras y documentar el impacto a largo plazo de sus lesiones.
Cuando hable con las compañías de seguros, prepárate para explicar lo que ocurrió y presentar tus pruebas. Es posible que las compañías de seguros intenten pagarte menos de lo que te corresponde, por lo que es importante mantenerte firme. Contratar un abogado especializado en accidentes de tráfico puede ayudarte a obtener la indemnización justa que te corresponde.
Si sus lesiones duran mucho tiempo o afectan su capacidad para trabajar, es importante mantener un registro de todo:
A veces, el seguro del otro conductor no es suficiente. Si esto ocurre, es posible que puedas obtener más dinero de otras fuentes:
En algunas situaciones, Presentación de una demanda por lesiones personales Puede ser necesario si las compañías de seguros no proporcionan una compensación justa.
Si la cobertura UIM no es suficiente o la compañía de seguros rechaza su reclamo, presentar una demanda puede ser su mejor opción. Una demanda permite que usted reciba la indemnización máxima directamente del conductor con bajo nivel de cobertura.
Si es necesario presentar una demanda judicial, un abogado de accidentes de tráfico te guiará a través del proceso, Desde la presentación de la demanda hasta la obtención de la justa indemnización que usted merece.
La cobertura UIM ayuda a cubrir la diferencia cuando la cobertura de seguro del conductor responsable no es suficiente para cubrir los daños que usted haya sufrido.
Sí, si el otro conductor no tiene seguro, puede presentar una reclamación a través de su propia cobertura para automovilistas no asegurados.
La cobertura para automovilistas no asegurados (UM) ayuda a pagar tus gastos médicos, los daños a tu propiedad y los salarios perdidos en caso de accidente con un conductor que no tiene seguro o tiene una cobertura insuficiente.
Sí, muchos abogados de accidentes de tráfico trabajan con honorarios por concepto de costos previstos, lo que significa que solo reciben un pago si ganan el caso. Esto proporciona una red de seguridad financiera para las víctimas de accidentes.
Los testimonios de los testigos pueden ser una ayuda crucial para tu caso, mientras que la fecha del accidente es importante para determinar el plazo de prescripción para presentar una reclamación.
Si el conductor no cuenta personalmente con una cobertura de seguro suficiente, puede utilizar la cobertura de automovilista no asegurado (UM) de su propia compañía de seguros o la de automovilista con insuficiencia de cobertura (UIM) para reclamar una indemnización.
Sí, tu agente de seguros puede ayudarte en el proceso de reclamo por conductor sin seguro (UM), ayudándote a comprender la cobertura y a garantizar que recibas la indemnización que te corresponde según los límites de tu póliza.
Si ha sufrido un accidente con un conductor sin seguro o con una cobertura insuficiente, podría tener dificultades para obtener la indemnización que le corresponde. Lance Bingham ofrece una Consulta gratuita para discutir su demanda por lesiones personales y su reclamo por conductores sin seguro.
Nuestros abogados expertos en accidentes de tráfico le ayudarán a comprender sus derechos, recopilar pruebas y garantizar que reciba la indemnización máxima posible por sus gastos médicos, daños a su propiedad y pérdida de ingresos.
Contáctenos hoy para iniciar su reclamación y obtener la compensación justa que le corresponde.
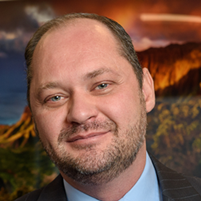
Dustin se especializa en casos de accidentes graves y lesiones en Utah y Idaho, practicando en tribunales estatales y federales. Es reconocido como "El Elite Jurídico de Utah", "La Estrella de las Montañas de los Estados del Oeste" y miembro de The National Trial Lawyers Top 100. Tiene una calificación Avvo Superb y está activamente involucrado en asociaciones legales, desempeñando el cargo de juez pro tempore en el Tribunal Supremo de Utah. Nacido en Utah, Dustin obtuvo sus títulos universitarios en la Universidad de Utah. Vive en Farmington con su esposa y sus tres hijos, disfrutando del tiempo con ellos, volar y realizar diversas actividades al aire libre.
Programar su
Consulta gratuita