Esta página fue escrita, editada, revisada y aprobada por Dustin Lance y Cole Bingham Tras nuestro exhaustivo análisis Directrices editoriales. Dustin Lance, abogado asociado, ha manejado muchos tipos de casos de lesiones personales y está autorizado en Utah y Idaho. Cole Bingham, abogado asociado, enfoca su práctica en reclamaciones por lesiones personales y muerte injustificada y está autorizado en Utah. Antes de unirse a la firma, pasó años representando a compañías de seguros, por lo que conoce cómo las aseguradoras defienden las reclamaciones presentadas por nuestros clientes.
Principales puntos a destacar:
No acepte una oferta de acuerdo hasta que conozca la magnitud de sus lesiones, todas las opciones de seguro y lo que se le quita con la liberación. El agente de seguros podría llamarle mientras aún está programando la cirugía y viendo cómo desaparecen los sueldos. Esa cifra inicial rara vez incluye el tratamiento, la pérdida de ingresos y los límites diarios que el accidente pueda generar en los próximos años.
En Lance Bingham, abogados de lesiones personales de Utah, En First Insurance, evaluamos cada oferta en función de sus registros médicos, toda la cobertura disponible y las leyes que regulan los reclamos por lesiones personales. Las compañías de seguros utilizan revisores especializados para proteger sus beneficios, y usted necesita un asesor legal para proteger el suyo. Antes de firmar cualquier cosa, puede solicitar que nuestro equipo revise la oferta y explique las opciones legales disponibles para usted.
Los daños graves rara vez se hacen evidentes en las primeras semanas. Además, un asegurador sabe que una persona lesionada que tiene que afrontar gastos médicos y perder trabajo puede aceptar una suma menor ahora en lugar de esperar. Esa diferencia entre el primer número y las pérdidas reales es donde los aseguradores obtienen ventaja.
Los médicos utilizan el término mejoría médica máxima para definir el momento en que la condición se estabiliza y se pueden predecir los cuidados futuros. Antes de ese punto, nadie puede ofrecer un precio fiable para las cirugías, la terapia o las restricciones laborales que puedan seguir.
Considere una fractura de tobillo que parece curarse bien con un vendaje. Meses después, un cirujano podría recomendarle un segundo procedimiento y que esté ausente de trabajo durante varias semanas más. Una oferta aceptada antes de ese diagnóstico no compensaría esos costos ni la pérdida de su capacidad para trabajar.
Seguro estatal Regla R590-190 sobre las prácticas relativas a las reclamaciones de responsabilidad indebida requiere una respuesta sustancial dentro de los 15 días siguientes a la solicitud de una indemnización. En general, el asegurador tiene 30 días para aceptar o rechazar la reclamación, con un plazo adicional si no puede completar su investigación.
Un mediador que dice que la oferta vence el viernes está imponiendo un plazo de negociación a su propio antojo. Aprendizaje ¿Cuánto tiempo tarda en resolverse un caso de accidente de tráfico? puede ayudarle a resistir esa presión.
Aceptar una oferta no significa que puedas revisarla más tarde. Antes de que se pague, la compañía de seguros te exigirá firmar un documento de liberación de responsabilidad.
Según el La orientación del Departamento de Seguros de Utah sobre las reclamaciones por automóviles, Con este documento se indica que el monto ofrecido es el único que recibirás del otro conductor y su aseguradora. El Departamento advierte que debe asegurarse antes de cobrar el cheque o firmarlo. Debe aceptar un acuerdo final o presentar una demanda dentro del plazo de prescripción, que es de 4 años a partir del accidente en el caso de la mayoría de las reclamaciones por lesiones corporales.
Firmar el acuerdo de seguro por $40.000 en marzo y, en junio, descubrir que necesita una segunda cirugía de columna. De acuerdo con ese acuerdo, la compañía de seguros del otro conductor no pagará más por la nueva cirugía.
Una decisión acertada depende de hechos que el asegurador puede que nunca haya revelado. Antes de contestar a cualquier número, resuelva las siguientes preguntas:
Estas respuestas se incorporan directamente a cómo se calculan los montos de los acuerdos de accidentes de tráfico, Por lo tanto, saltarse alguno de ellos puede dejar pérdidas reales sin tener en cuenta.
Si un asesor de seguros te está presionando para que respondas esta semana, llámanos al (801) 869-6800 antes de firmar. Revisaremos la oferta en función de tus datos y te indicaremos qué aspectos de ella no están incluidos.
Los conciliadores aplican la ley estatal cuando elaboran una oferta, y rara vez explican su razonamiento. Conocer estas reglas te ayuda a detectar un número que se basa en un argumento jurídico débil.
Si usted tiene o debe tener cobertura de protección contra lesiones personales, Sección 31A-22-309 del código estatal de seguros limita las demandas por accidentes de tráfico por daños generales, incluidos el dolor y el sufrimiento. Esta demanda requiere la muerte, la mutilación, la discapacidad permanente o la incapacidad, basándose en hallazgos objetivos, una deformación permanente, una fractura de hueso o gastos médicos superiores a $3.000.
Supongamos que un choque posterior le rompa un hueso del muñíco pero que los gastos médicos totales sean de solo $2.400. El solo hecho de sufrir una fractura ya cumple con el umbral, por lo que un monto médico bajo por sí solo no impedirá que reclame por dolor y sufrimiento.
El estado aplica el principio de la culpa comparativa, que divide la responsabilidad entre todos los involucrados. Sección 78B-5-818 del código judicial, Si usted es demandado, solo podrá recuperar los daños de las partes cuya culpa combinada exceda la suya propia, y ningún demandado pagará más de la parte que le corresponde.
Supongamos que los daños totales son de $100.000 y un jurado le asigna 20% de los mismos. El conductor responsable es responsable del 80 por ciento de los daños, o $80.000, mientras que una división del 50-50 impediría la indemnización de ese conductor. Debido a que cada punto porcentual afecta a dinero real, una acusación de negligencia suele ir acompañada de una oferta reducida.
Sección 31A-22-304 del código estatal de seguros establece la cobertura mínima de responsabilidad por lesiones corporales en $30.000 por persona y $65.000 para dos o más personas en un solo accidente. Una sola estancia hospitalaria tras un accidente grave puede exceder estos límites.
En el interior Sección 31A-22-305.3, Si tiene una cobertura de conductor bajo seguro, esta se suma a la cobertura de responsabilidad del conductor responsable. La misma ley requiere que presente una reclamación por conductor bajo seguro dentro de los 4 años siguientes a la fecha de liquidación del último pago de la póliza de responsabilidad. Debido a que ese cheque inicia el reloj, coordinamos ambas reclamaciones antes de que usted firme.
Nuestro guía Presentación de reclamaciones contra conductores con bajo nivel de seguro explica cómo estos beneficios se complementan con la cobertura del conductor responsable del accidente.
Una oferta inicial insuficiente es donde comienza nuestro trabajo, no donde termina la reclamación. En Lance Bingham Utah Personal Injury Lawyers, nuestros abogados negociamos la reclamación personalmente en lugar de remitirla a un agente de reclamaciones. Cuando la oferta no es suficiente, respondemos con los siguientes pasos:
Cada paso genera un registro documentado al que la aseguradora debe responder.
El estado también regula la tramitación de las reclamaciones a través de su Normas y leyes sobre prácticas injustas en la resolución de reclamaciones, que cubren los reclamos de responsabilidad civil y automovilísticos. Vigilamos cualquier conducta que vaya más allá de estos límites.
En la mayoría de los casos, no, porque una liberación firmada tiene como objetivo poner fin de forma definitiva a la reclamación. Revisamos su pronóstico y el tratamiento futuro antes de decidir cualquier oferta.
Sí. El Guía de reclamaciones de automóviles del Departamento de Seguros del estado Dice que una compañía de seguros no puede rechazar un pago acordado por daños a los bienes porque su reclamación por lesiones sigue abierta.
Tu reclamación continúa y puedes contraatacar, seguir negociando o presentar una demanda antes de que expire el plazo de prescripción. Nosotros nos encargamos de esas negociaciones directamente con el asegurador.
Se puede, porque Sección 31A-22-305.3 Inicia un plazo de 4 años para la acción contra el conductor con bajo nivel de cobertura de responsabilidad civil en la fecha de la última verificación de liquidación de la responsabilidad civil. Coordinamos ambas reclamaciones antes de que usted firme.
Si Medicare hiciera pagos condicionales, Las normas de recuperación de Medicare Exigen el pago de una suma en concepto de compensación por la responsabilidad asumida, y los planes de salud también pueden solicitar el reembolso. Identificamos estos reclamos antes de que la compensación sea definitiva.
Un mediador puede retirar una oferta, pero esa fecha no es el plazo legal para presentar la reclamación. Confirmamos la vigencia de la prescripción antes de responder.
Cuando estás pasando por dificultades y las facturas siguen llegando, un único número de liquidación puede ocultar un plazo para un asegurado con bajo nivel de cobertura, una reclamación de reembolso del programa Medicare y un argumento de culpa que nunca habías visto.
Lance Bingham, abogados de lesiones personales de Utah Es una firma que no se dedica a la publicidad, y nuestros abogados aportan casi 40 años de experiencia combinada en negociaciones de seguros. Los abogados Dustin Lance y Cole Bingham atienden directamente las reclamaciones de los clientes y se desplazan a cualquier lugar de Utah.
Examinamos el idioma de la oferta, todas las pólizas disponibles y cualquier reclamación de reembolso antes de comprometerse con una cantidad. Explica qué cubre la oferta y qué ofrece en cambio antes de tomar una decisión.
Antes de aceptar una oferta de acuerdo, déjennos revisarla durante una evaluación gratuita del caso. Nuestro equipo está disponible las 24 horas del día al teléfono (801) 869-6800, o puedes contactarnos a través de nuestro Página de contacto.
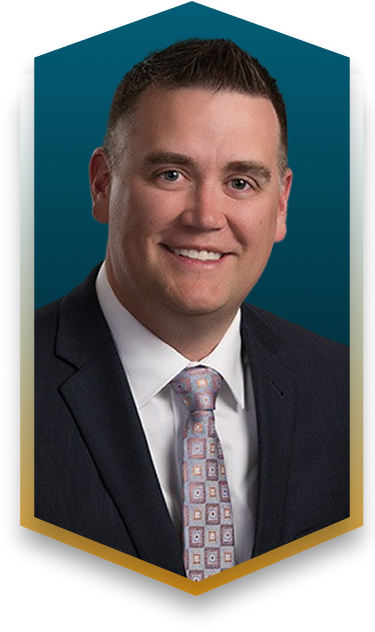
Cole Bingham es cofundador y socio de Lance Bingham, donde representa a los Utahanos lesionados y sus familias en casos relacionados con accidentes de vehículos, accidentes de bicicleta, mordeduras de perros y muerte injusta. Antes de incorporarse a Lance Bingham, Cole trabajó durante años representando a compañías de seguros y ahora aplica esa experiencia para desafiar las tácticas de los aseguradores en nombre de sus clientes lesionados. Cole es graduado de la S.J. Quinney College of Law con honores máximos y ha sido nombrado uno de los mejores abogados de Utah Business.
Lance Bingham, abogados de lesiones personales de Utah
250 E 200 S #1050, Salt Lake City, UT 84111
Teléfono: (801) 383-2922

Programar su
Consulta gratuita